
1. 日本の年金制度のしくみ
日本の年金制度は、公的年金を基礎に、企業年金や個人年金などを上乗せする多層的な仕組みになっており、一般に「3階建て」に例えられます。1階は国民年金(基礎年金)、2階は会社員や公務員などが加入する厚生年金、3階は企業年金やiDeCo、国民年金基金などの上乗せ部分です。
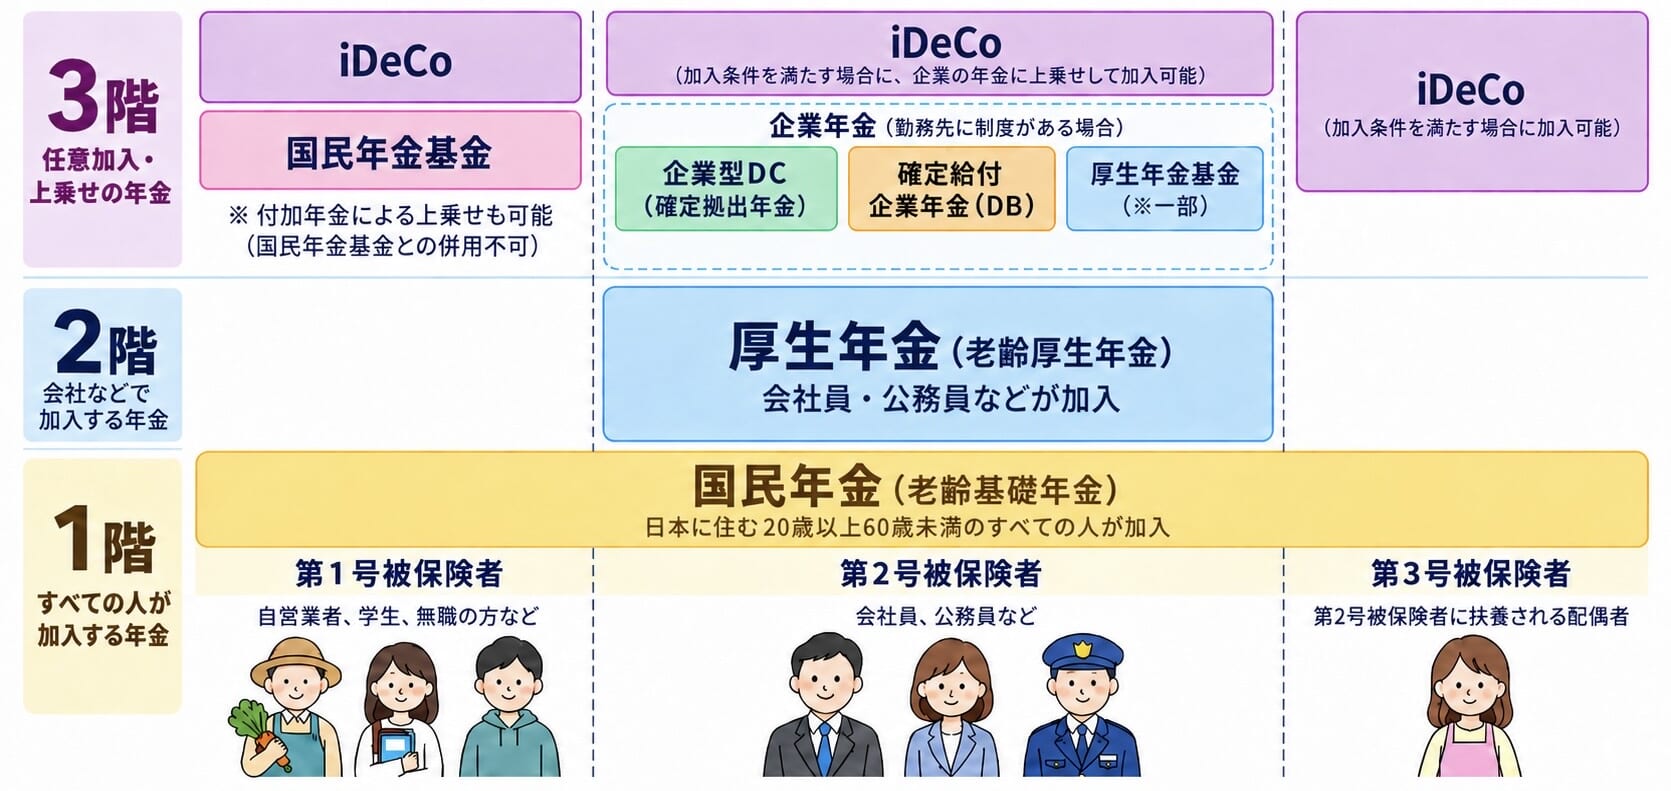
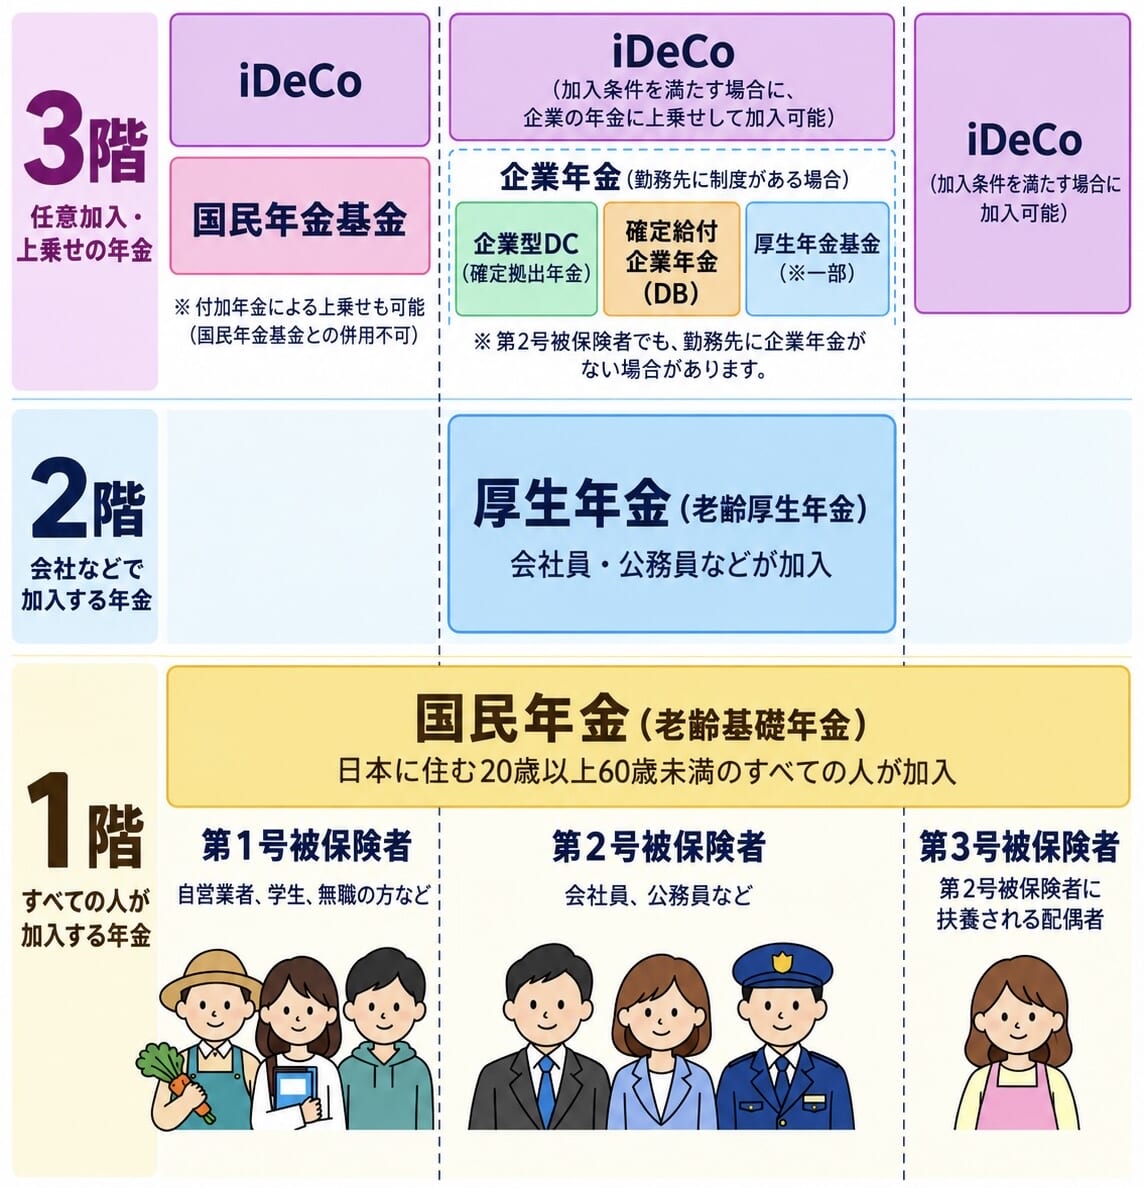
※国民年金基金は、自営業者やフリーランスなどの国民年金第1号被保険者が任意で加入する上乗せ年金制度です。厚生労働省の資料によっては、2階~3階部分として説明されることもあります。
| 1階部分 | 国民年金 | 日本国内に住む20歳以上60歳未満のすべての人が原則として加入する、公的年金の土台となる制度です。老齢基礎年金は、原則として受給資格期間が10年以上ある方が65歳から受け取ることができます。働き方にかかわらず老後の生活を支える基礎となる年金です。 |
| 2階部分 | 厚生年金 | 会社員や公務員などが国民年金に上乗せして加入する公的年金制度です。保険料は給与や賞与をもとに計算され、原則として事業主と本人が半分ずつ負担します(労使折半)。将来の年金額は、加入期間や現役時代の報酬などに応じて決まります。 |
|
3階部分 |
企業型確定拠出年金(DC) | 会社が掛金を拠出し、加入者自身が運用商品を選択して運用する企業年金制度です。拠出された掛金とその運用結果によって将来の給付額が決まることが特徴です。企業の制度によっては、加入者自身が掛金を上乗せする「マッチング拠出」を利用できます。 |
|---|---|---|
| 確定給付企業年金(DB) | 将来受け取る給付の内容や計算方法があらかじめ定められている企業年金制度です。事業主または企業年金基金が年金資産を管理・運用し、加入者自身が運用商品を選択する制度ではありません。将来の給付内容を見通しやすいことが特徴です。 | |
| 厚生年金基金 | 国の厚生年金の一部を代行して給付するとともに、基金独自の上乗せ給付を行う制度です。かつて企業年金の中心的な制度でしたが、2014年4月以降は新規設立が認められておらず、多くの基金が解散または確定給付企業年金(DB)などへ移行しています。 | |
| 個人型確定拠出年金(iDeCo) | 自分で加入し、自ら拠出した掛金を自分で運用する個人型の確定拠出年金です。掛金は全額が小規模企業共済等掛金控除の対象となり、運用益も原則として非課税となるなど、税制上の優遇があります。公的年金に上乗せして、自分で老後資金を準備するための制度です。 | |
| 国民年金基金 | 自営業者やフリーランスなどの国民年金第1号被保険者を主な対象とする、公的な上乗せ年金制度です。加入時に将来の給付内容が定められる確定給付型の制度で、国民年金に上乗せして老後の年金を準備することができます。掛金は全額が社会保険料控除の対象です。 |
2. 企業年金制度のしくみ
確定給付企業年金(DB)
給付内容や計算方法があらかじめ定められている企業年金制度
確定給付企業年金(DB:Defined Benefit Plan)は、将来受け取る給付の内容や計算方法をあらかじめ規約で定め、事業主または企業年金基金が年金資産を管理・運用して給付を行う企業年金制度です。
仕組み
「給付建て年金」とも呼ばれ、将来の給付額またはその算定方法があらかじめ規約で定められています。
運営形態
以下の2つのタイプがあります。
規約型
企業が信託銀行・生命保険会社等と契約を結び、企業の外部で年金資産を管理・運用して給付を行うタイプです。
基金型
企業とは別の法人である「企業年金基金」を設立し、基金が年金資産の管理・運用と給付を行うタイプです。原則として、加入者となる厚生年金保険の被保険者等が300人以上であることなどの設立要件があります。
特徴
- 加入者自身が運用商品を選択する制度ではありません。
- 年金資産の管理・運用は、事業主または企業年金基金が行います。
- ポータビリティ:離職・転職時などには、一定の要件を満たす場合、脱退一時金相当額を他の企業年金や企業型DC、iDeCoなどへ移換し、将来の年金につなげることができます。
企業型確定拠出年金(DC)
掛金と運用結果によって将来の給付額が決まる制度
企業型確定拠出年金(企業型DC:Defined Contribution Plan)は、会社が掛金を拠出し、加入者自身が運用商品を選択して運用する企業年金制度です。将来受け取る給付額は、拠出された掛金とその運用結果によって決まります。
仕組み
「掛金建て年金」とも呼ばれ、拠出する掛金額が定められています。将来の給付額は、加入者自身が選択した運用商品の運用結果によって変動します。
特徴
- 加入者自身が運用:加入者自身が運用商品を選択し、その運用結果によって将来の給付額が変動します。そのため、事業主には加入者に対する投資教育の実施が求められています。
- マッチング拠出:企業の規約に定めがある場合、会社が拠出する掛金に加えて、加入者自身も掛金を上乗せすることができます。2026年4月からは、加入者掛金が事業主掛金を超えてはならないという従来の制限が撤廃されています(全体の拠出限度額の範囲内)。
- ポータビリティ:離職・転職時などには、一定の要件のもとで、iDeCoや転職先の企業年金などへ年金資産を移換できる場合があります。
厚生年金基金
厚生年金の一部を代行し、上乗せ給付を行う、現在は新規設立できない制度
厚生年金基金は、企業が設立した基金が、国の厚生年金の一部を代行して給付するとともに、基金独自の上乗せ給付を行う制度です。1966年に制度が発足し、かつては日本の企業年金の中心的な役割を担っていました。
仕組み
国の老齢厚生年金の一部を国に代わって支給する「代行部分」と、基金独自の「プラスアルファ部分」をあわせて給付します。
特徴
将来の給付内容があらかじめ定められている確定給付型の制度で、加入者自身が運用商品を選択する制度ではありません。
現状
2014年4月以降、厚生年金基金を新たに設立することはできません。既存の基金の一部は引き続き存続していますが、多くの基金が解散したり、確定給付企業年金(DB)などへ移行したりしています。
3. 当社の企業年金制度の概要 🔒
当社の企業年金制度における受給要件、給付内容、給付額の算定方法などの詳しい情報は、「加入者・受給者専用」ページに掲載しています。